מדריך מקיף להכנסה פסיבית: האפשרויות, היתרונות והחסרונות
למה בכלל לחשוב על הכנסה פסיבית?
כמה פעמים חשבתם שהפנסיה אולי לא תספיק? כמה פעמים חשבתם ליצור מקור הכנסה נוסף, ולא ידעתם איך?
אתם לא לבד. רוב האנשים מגיעים לפרישה עם קצבה חודשית נמוכה משמעותית מהשכר האחרון שלהם. במקביל, אנשים חיים יותר שנים, וההוצאות בגיל מבוגר (בריאות, עזרה לילדים ולנכדים, נסיעות ותחביבים) לא קטנות בהכרח.
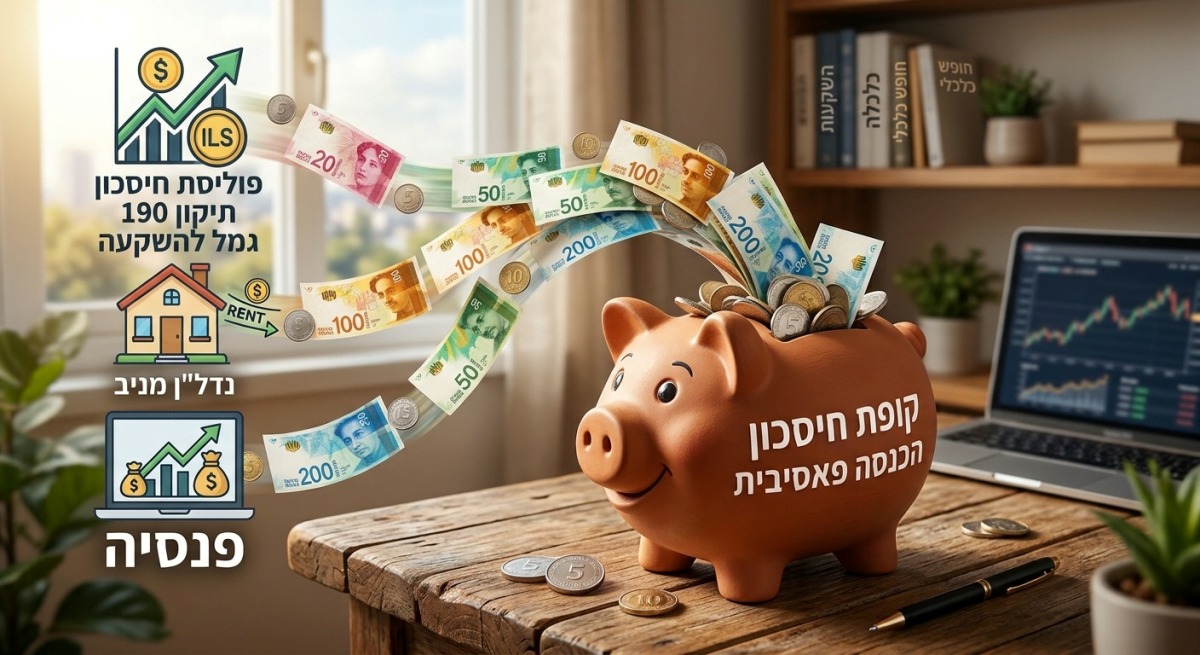
הכנסה פסיבית היא כסף שנכנס לחשבון שלכם כל חודש בלי שאתם צריכים לעבוד עבורו באופן ישיר באותו חודש. הכסף "עבד" קודם: חסכתם, הפקדתם או השקעתם, ועכשיו הוא מייצר לכם תזרים.
במאמר הזה אסקור את כל האפשרויות המרכזיות ליצירת תזרים חודשי קבוע מכסף חדש, ואסביר את היתרונות והחסרונות של כל אחת, כדי שתוכלו להבין איזו מתאימה לכם.
מה זה "תזרים חודשי קבוע" ואיך הוא עובד?
לפני שנכנסים לאפיקים עצמם, שני מושגים שיחזרו לאורך המאמר:
קצבה היא תשלום חודשי קבוע שמקבלים מקופה או מגוף פיננסי, לרוב לכל החיים.
אנונה (תשלום חודשי לפי הנחת תשואה) היא שיטה אחרת: מגדירים סכום חודשי שמשכנים ממנו מהכסף, בהנחה שהכסף ימשיך להרוויח תשואה. כך שומרים על ערך הכסף, והוא נשאר שלכם ונזיל. אם התשואה בפועל תהיה נמוכה מההנחה, הקרן תישחק לאורך זמן. לכן חשוב לבחור סכום חודשי סביר ולבדוק אותו מדי פעם.
ההבדל המרכזי: בקצבה אתם מוותרים על הכסף ("סוגרים" אותו) ומקבלים בתמורה ודאות. באנונה הכסף נשאר שלכם, אבל אין ודאות מלאה.
אפיק ראשון: קופת גמל להשקעה
מה זה?
קופת גמל להשקעה היא מסגרת חיסכון נזילה, כלומר אפשר למשוך ממנה כסף גם לפני הפרישה. ניתן להפקיד אליה בהוראת קבע חודשית או בסכומים חד-פעמיים.
מה המגבלה?
יש תקרת הפקדה שנתית של כ-83,000 ש"ח לכל תעודת זהות נכןן ל 2026 . כלומר, זוג יכול להפקיד פי שניים, כל אחד על שמו.
התקרה מתעדכנת כל שנה.
ניתן לקרוא בהרחבה במאמר שכתבתי בנושא גמל להשקעה.
היתרונות
- פנסיה פטורה ממס: בגיל פרישה אפשר להפוך את הקופה לקצבה חודשית לכל החיים, בלי לשלם מס על הרווחים.
- תזרים חודשי גמיש: אפשר לבחור אנונה, כלומר סכום חודשי קבוע לפי הנחת תשואה, ולשמור את הכסף נזיל.
- נזילות: כל עוד לא הפכתם את הכסף לקצבה, הוא נשאר זמין גם למשיכות חד-פעמיות (חתונה, רכב, מצב בלתי צפוי).
החיסרון
- תקרת ההפקדה השנתית. מי שרוצה להפקיד סכום גדול בבת אחת לא יוכל לעשות זאת כולו באפיק הזה. לכן, כדי להנות מסכום כסף גדול לצורך מטרה זו, עדיף לעשות את זה בהקדם ולהפקיד כל שנה.
אפיק שני: פוליסת חיסכון
מה זה?
פוליסת חיסכון היא תיק השקעות שמנוהל דרך בית השקעות או חברת ביטוח. בניגוד לקופת גמל, אין תקרת הפקדה, ולכן היא מתאימה למי שיש בידיו סכום גדול.
איך יוצרים ממנה תזרים?
במעמד ההפקדה אפשר להגדיר אנונה: משיכה חודשית קבועה מתוך הסכום שהפקדתם, בהנחת תשואה מסוימת.
או לחלופין, לבצע את ההפקדה ולדחות את האנונה לעת הצורך כדי שהכסף בינתיים יגדל בהתאם לתשואה כך שהאנונה תהיה יותר גדולה.
ניתן לקרוא בהרחבה מאמר שכתבתי בנושא פוליסת חיסכון
היתרונות
- הפקדה של סכומים גבוהים ללא תקרה.
- פיזור מקסימלי של הכספים בין אפיקי השקעה שונים.
- קביעת מוטבים: אפשר להגדיר מי יקבל את הכסף אחריכם.
- נזילות לאורך כל התקופה: אפשר למשוך סכומים חד-פעמיים בכל עת.
החסרונות
- אי אפשר להמיר לקצבה לכל החיים, ולכן אין כאן את ההטבה של קצבה פטורה ממס כמו בגמל.
- אי אפשר לנייד את הכסף בין גופים. מי שרוצה לעבור גוף מנהל צריך לממש את הכסף, ולכן כדאי לבחור בחוכמה מההתחלה.
אפיק שלישי: תיקון 190
מה זה?
תיקון 190 הוא מסלול שמאפשר להפקיד סכומים גבוהים ללא תקרה לקופת גמל מיוחדת. הכסף נצבר תוך דחיית מס לאורך כל התקופה: לא משלמים מס על הרווחים כל שנה, אלא רק בשלב מאוחר יותר, ובמקרה הטוב בכלל לא.
בגיל פרישה יש שתי דרכים להשתמש בכסף:
- המרה לקצבה חודשית פטורה ממס.
- תזרים חודשי קבוע לפי צורך ובהנחת תשואה.
למי זה מתאים במיוחד?
לאנשים שצפויה להם פנסיה גבוהה, שחלק גדול ממנה ממוסה. הקצבה מהמסלול הזה פטורה ממס, ולכן ככל שהכספים צוברים יותר תשואה, כך גדל החלק מההכנסה החודשית שלכם שלא ממוסה.
החסרונות והתנאים
- גיל משיכה: אפשר למשוך את הכספים כפנסיה רק החל מגיל 60.
- תנאי לתזרים חודשי: כדי לקבל תזרים חודשי קבוע (ולא קצבה מלאה) צריך להוכיח שיש לכם פנסיה מינימלית שתקרתה מתעדכנת כל שנה. בנוסף, סכום של כ-40 אלף ש"ח "נסגר" לקצבה, כלומר לא יהיה נזיל.
- לא ניתן למשוך סכומים חד פעמיים לפני הוכחת פנסיה מינימלית. כלומר, לפני גיל פרישה.
ניתן לקרוא בהרחבה מאמר שכתבתי בנושא תיקון 190
אפיק רביעי: נדל"ן להשקעה
מה זה?
רכישת דירה והשכרתה. שכר הדירה החודשי הוא התזרים. זו הדרך המוכרת והמוחשית ביותר ליצור הכנסה פסיבית, ולכן היא פופולרית מאוד.
החסרונות (וכדאי להכיר אותם לפני שמחליטים)
- מיסוי: יש מס על הכנסה משכר דירה, ובנוסף מס רכישה בקנייה ומס שבח במכירה.
- חוסר נזילות: הכסף "תקוע" בנכס. אי אפשר למשוך מקצת ממנו כשצריך. כדי לממש צריך למכור, וזה לוקח זמן.
- שוק קפוא: יש תקופות שבהן קשה למכור או להשכיר במחיר טוב.
- דיירים: לא תמיד משלמים בזמן, ולפעמים יש ריקנות בין דייר לדייר.
- משכנתא: מי שלקח אחת צריך לעמוד בתשלום החודשי גם כשאין דייר, והריבית משפיעה על הרווח.
- עלויות שוטפות: תיקונים, ביטוח, ארנונה ועוד.
- ריכוז סיכון: כל הכסף מושקע בנכס אחד, במקום אחד.
טבלת השוואה מהירה
| אפיק | תקרת הפקדה | נזילות | קצבה פטורה ממס | הערה מרכזית |
|---|---|---|---|---|
| גמל להשקעה | כ-83 אלף ש"ח בשנה לכל ת.ז. | כן | כן, בגיל פרישה | מתאים להפקדות שוטפות |
| פוליסת חיסכון | אין | כן | לא | מתאימה לסכומים גדולים, גמישה |
| תיקון 190 | אין | חלקית | כן, מגיל 60 | מתאים למי שפנסייתו גבוהה |
| נדל"ן | לא רלוונטי | נמוכה מאוד | לא | דורש ניהול ומחייב חשיפה לסיכון |
אז מה בוחרים?
אין אפיק אחד שמתאים לכולם, ולעיתים הפתרון הטוב ביותר הוא שילוב של כמה אפיקים. כמה שאלות שכדאי לשאול את עצמכם:
- כמה כסף יש לי להפקיד, ואם הוא חד-פעמי או הדרגתי? סכום קטן שמופקד בהדרגה מתאים לגמל. סכום גדול חד-פעמי מתאים יותר לפוליסה או לתיקון 190.
- כמה חשוב לי שהכסף יישאר נזיל? ככל שנזילות חשובה יותר, כך נדל"ן ותיקון 190 פחות מתאימים.
- כמה פנסיה צפויה לי בגיל פרישה? ככל שהיא גבוהה יותר, כך הפטור ממס בקצבה שווה יותר.
- מה הסיכון שאני מוכן לקחת? כל אפיק חשוף לתנודות שוק, ונדל"ן גם לסיכוני ניהול.
- באיזה גיל אני רוצה להתחיל לקבל תזרים?
לסיכום
הכנסה פסיבית היא לא מותרות. היא דרך לבנות ביטחון כלכלי לשנים שבהן כבר לא תעבדו. ככל שמתחילים מוקדם ומתכננים נכון, כך התוצאה טובה יותר.
המאמר הזה הוא סקירה כללית. הבחירה הנכונה תלויה בנתונים האישיים שלכם: גיל, הכנסה, חסכונות קיימים, פנסיה צפויה ומטרות. אם תרצו לבדוק מה מתאים לכם, אשמח לעזור.
המידע במאמר הוא כללי ואינו מהווה ייעוץ אישי או המלצה לפעולה.
לייעוץ אישי ובדיקת התאמה, צרו קשר.